Industria Chinei revine în contracție, iar comenzile de export scad abrupt
PMI-ul manufacturier a coborât la 49,3 puncte în octombrie. Producția, comenzile și ocuparea sunt sub pragul de expansiune, însă sectoarele de tehnologie și echipamente continuă să crească.
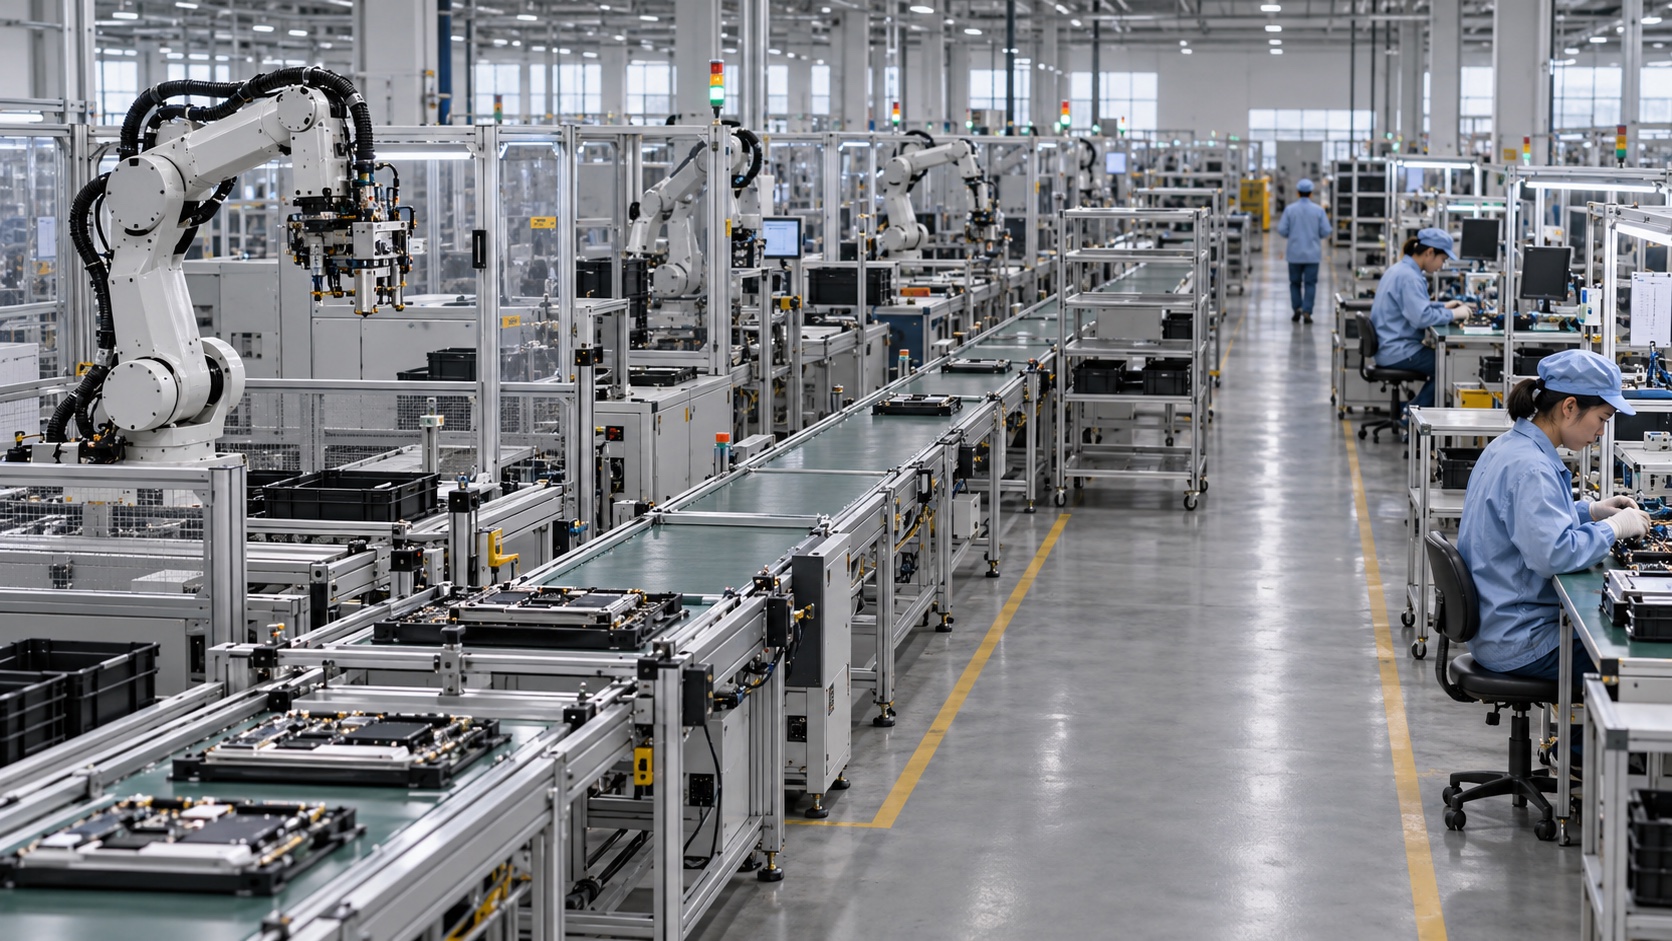
Industria Chinei a revenit în contracție în octombrie, după o singură lună de expansiune. Indicele oficial al managerilor de achiziții a coborât la 49,3 puncte, de la 50,1 în septembrie. Un nivel sub 50 arată că mai multe companii au raportat o deteriorare față de luna precedentă decât o îmbunătățire.
Datele Biroului Național de Statistică al Chinei descriu o încetinire pe ambele laturi ale fabricii. Indicele producției a scăzut la 49,8, iar cel al comenzilor noi la 49,4. Ocuparea a rămas la 48,4, ceea ce arată că firmele continuă să își reducă personalul sau orele lucrate mai des decât să le extindă.
Cea mai puternică deteriorare apare la cererea externă. Indicele comenzilor noi pentru export a coborât de la 50 în septembrie la 48,7 în octombrie. În sectorul neprelucrător, comenzile externe au scăzut și mai mult, la 46,5. Datele măsoară direcția schimbării, nu valoarea contractelor, dar semnalul este clar: impulsul venit din străinătate s-a slăbit.
Marile companii rezistă mai bine decât firmele mici
PMI-ul întreprinderilor mari a rămas peste pragul de 50, la 50,2. Companiile mijlocii au coborât la 48,4, iar cele mici la 47,5. Diferența sugerează că grupurile cu acces mai bun la credit, contracte publice și piețe externe absorb mai ușor scăderea comenzilor, în timp ce furnizorii mici resimt mai repede presiunea asupra marjelor și lichidității.
Structura sectorială este la fel de importantă ca indicele general. Interpretarea oficială a datelor PMI arată că industria de înaltă tehnologie a rămas în expansiune la 51,3, iar producția de echipamente la 50,6. În schimb, bunurile de consum și industriile intensive energetic au coborât la 48,8 și, respectiv, 47,3.
Această divergență arată că economia chineză nu încetinește uniform. Capacitățile sprijinite prin politica industrială, precum electronica, echipamentele și tehnologiile noi, continuă să se extindă chiar dacă cererea internă și o parte a industriei tradiționale slăbesc. Rezultatul poate fi o presiune mai mare pentru vânzarea producției pe piețele externe.
Europa simte simultan cererea mai mică și oferta mai mare
Pentru industria europeană, o Chină mai slabă produce două efecte opuse. Cererea pentru automobile, utilaje și componente europene scade, afectând mai ales economiile legate de exportul german. În același timp, fabricile chineze din sectoarele aflate încă în expansiune caută clienți în afara țării și intensifică presiunea de preț asupra producătorilor europeni.
Datele Eurostat privind schimburile cu China arată că, în prima jumătate din 2026, importurile europene de echipamente electrice au crescut cu 6,2 miliarde de euro, cele de mașini și componente mecanice cu 4,1 miliarde, iar cele de vehicule și piese cu 5,9 miliarde. În același interval, exporturile UE de utilaje către China au scăzut cu 2,8 miliarde de euro, iar cele de vehicule și piese cu 2,5 miliarde.
România este expusă în primul rând prin lanțul industrial european. Uzinele locale produc automobile, componente, cablaje, anvelope, echipamente electrice și bunuri intermediare pentru clienți din Germania și din alte state membre. O scădere a comenzilor chineze pentru industria europeană poate ajunge în România prin volume mai mici comandate furnizorilor.
Există și un efect favorabil pentru companiile care importă echipamente, baterii sau componente. Cererea internă mai slabă din China și concurența dintre producători pot reduce prețurile de achiziție. Beneficiul depinde de cursul valutar, transport, tarife, cerințe de securitate și capacitatea firmei românești de a integra tehnologia în producție.
PMI-ul din octombrie nu anunță o oprire a economiei chineze. El arată însă că impulsul general s-a mutat sub pragul de creștere, în timp ce sectoarele strategice continuă să producă. Pentru Europa, riscul nu este doar cererea mai mică din China, ci combinația dintre cerere mai mică pentru produsele europene și ofertă chineză abundentă în domeniile cu cea mai rapidă transformare tehnologică.