Profitul IAR Brașov s-a dublat, deși cifra de afaceri a crescut cu numai 0,4%
Compania a raportat un profit net de 48,3 milioane de lei. Modernizarea și reparațiile elicopterelor Puma au generat cea mai mare parte a vânzărilor, iar exporturile au rămas reduse.
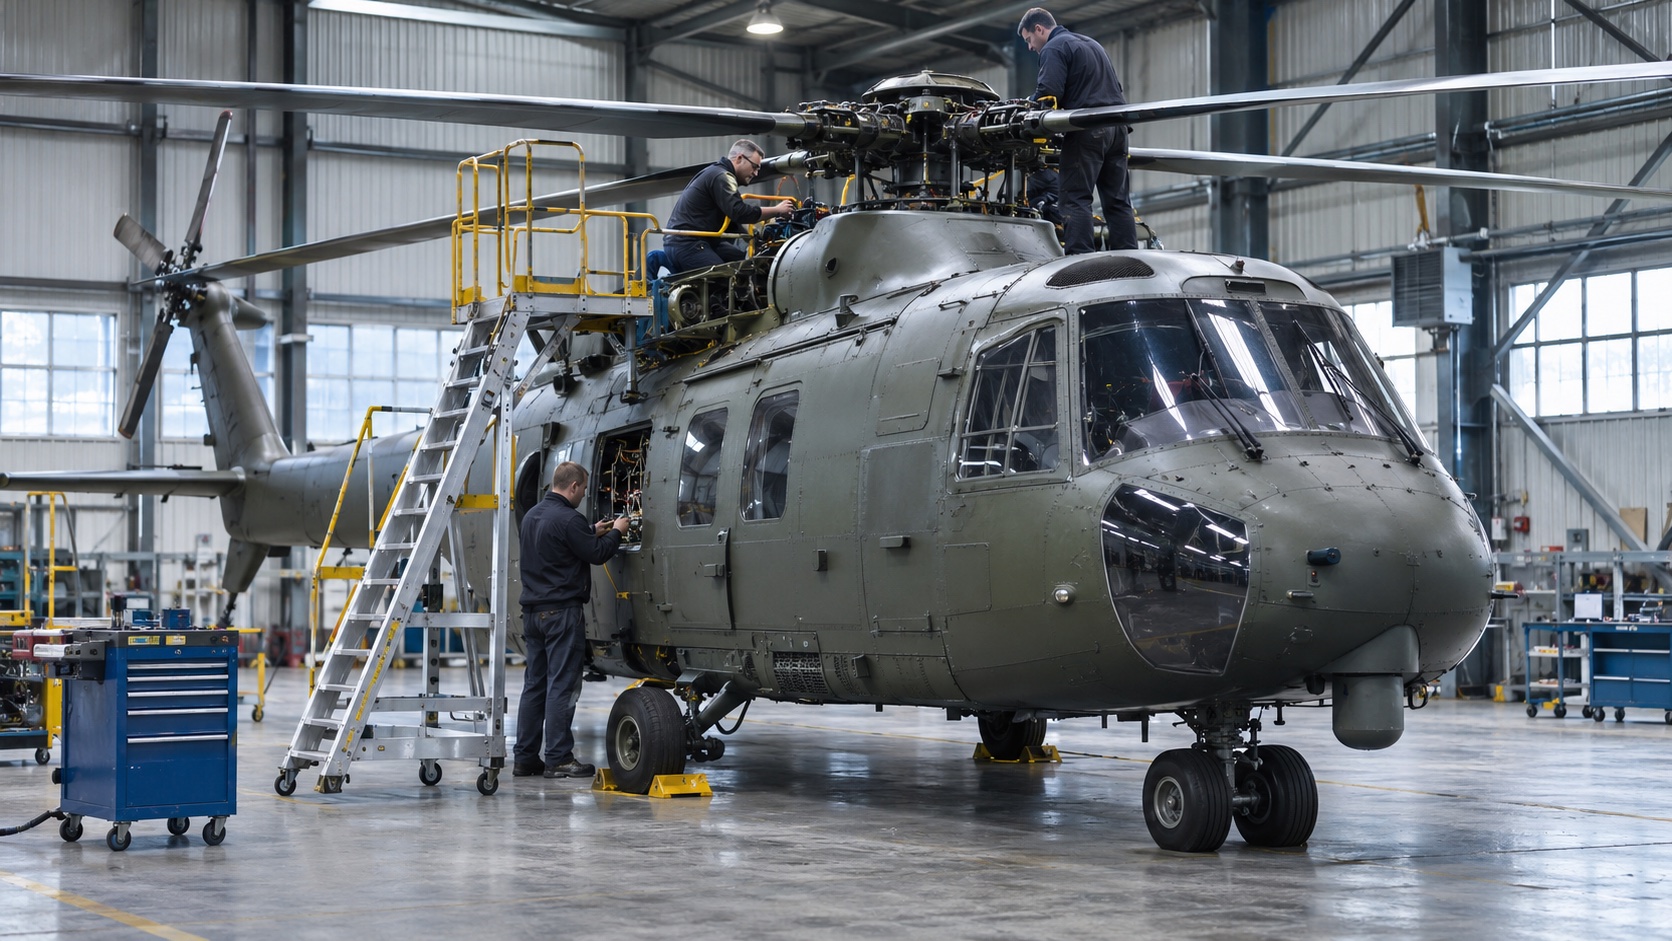
IAR Brașov a încheiat primele nouă luni din 2026 cu un profit net de 48,3 milioane de lei, față de 20,8 milioane de lei în perioada similară din 2025. Creșterea a fost de aproximativ 132%, în timp ce cifra de afaceri a avansat cu numai 0,4%, la 312 milioane de lei, potrivit raportului trimestrial publicat la Bursa de Valori București.
Diferența dintre evoluția vânzărilor și cea a profitului provine din îmbunătățirea rezultatului operațional. Profitul din exploatare a urcat de la 21,3 milioane de lei la aproape 54 milioane de lei. Costul bunurilor vândute și al serviciilor prestate a scăzut de la 248,7 milioane de lei la 215,6 milioane de lei, iar rezultatul brut aferent cifrei de afaceri a crescut de la 62,2 milioane de lei la 96,4 milioane de lei.
Veniturile totale din exploatare au ajuns la 395,2 milioane de lei, cu 35% peste nivelul de anul trecut. O parte importantă a diferenței vine din variația stocurilor de produse finite și a producției în curs, care a fost de 82,7 milioane de lei în 2026, după un minus de 19,1 milioane de lei în perioada comparabilă. Această componentă arată că producția deja realizată, dar încă nefacturată, a influențat rezultatul contabil.
Modernizarea elicopterelor domină veniturile
Modernizările și reparațiile capitale ale elicopterelor Puma au generat 214,2 milioane de lei, aproape 69% din cifra de afaceri. Piesele de schimb și reparațiile pentru elicopterele Puma și Alouette au adus aproximativ 78,8 milioane de lei, din care 6,5 milioane de lei au provenit din export.
Structura arată dependența companiei de un număr restrâns de produse și de programele de mentenanță și modernizare ale flotelor existente. Acest model poate produce marje bune când lucrările complexe sunt livrate, dar veniturile pot varia în funcție de calendarul contractelor și al recepțiilor, precum și de bugetele clienților publici.
Compania a raportat vânzări de 305,5 milioane de lei în România și numai 6,5 milioane de lei la export. Piața internă a reprezentat aproape 98% din cifra de afaceri. Concentrarea geografică oferă vizibilitate atunci când contractele publice sunt finanțate, dar limitează diversificarea și expune rezultatele la ritmul achizițiilor naționale.
Profitul mai mare și fluxul contractelor trebuie analizate distinct
Creșterea profitului este importantă pentru capacitatea IAR de a finanța investiții, capital de lucru și pregătirea forței de muncă. Totuși, avansul puternic al rezultatului nu a fost însoțit de o creștere similară a cifrei de afaceri. Investitorii trebuie să urmărească transformarea producției în curs în livrări facturate și încasări.
Fluxul operațional net raportat pentru primele nouă luni a fost de 62,5 milioane de lei. Activele totale au urcat la 721 milioane de lei, de la 691 milioane de lei la finalul lui septembrie 2025, iar capitalurile proprii au crescut la aproape 333 milioane de lei. Datoriile curente au fost de 47 milioane de lei, comparativ cu active circulante de 600,6 milioane de lei.
Raportul indică o poziție de lichiditate confortabilă, dar include și datorii pe termen lung de 257,2 milioane de lei și provizioane de 83,8 milioane. Calitatea bilanțului depinde de natura acestor obligații, de termenele contractelor și de capacitatea companiei de a încasa lucrările executate.
Miza economică depășește rezultatul unui trimestru
IAR este una dintre puținele companii românești cu experiență industrială în mentenanța și modernizarea elicopterelor militare. Pentru economia locală, valoarea sa economică rezultă din competențele tehnice, lanțul de furnizori și capacitatea de a păstra în țară o parte mai mare din cheltuielile pentru apărare.
Extinderea exporturilor ar reduce dependența de clientul public dominant și ar susține producția pe cicluri mai lungi. Pentru aceasta sunt necesare certificări, parteneriate cu producători internaționali, capacitate de livrare și servicii post-vânzare. Creșterea cheltuielilor europene pentru apărare extinde piața, dar contractele se câștigă prin preț, termene și fiabilitate.
Rezultatele la nouă luni arată o profitabilitate mult mai bună, obținută într-un an cu vânzări aproape stagnante. Următoarele raportări trebuie să confirme că producția în curs se transformă în livrări și că portofoliul de comenzi poate susține activitatea fără o concentrare și mai mare pe piața internă.