România nu va atrage marile investiții în AI doar cu internet rapid
Centrele de date transformă electricitatea, racordarea și apa în factori de competitivitate digitală. România are conectivitate bună și teren disponibil, dar trebuie să ofere putere fermă, termene verificabile și reguli care împart corect costul infrastructurii.
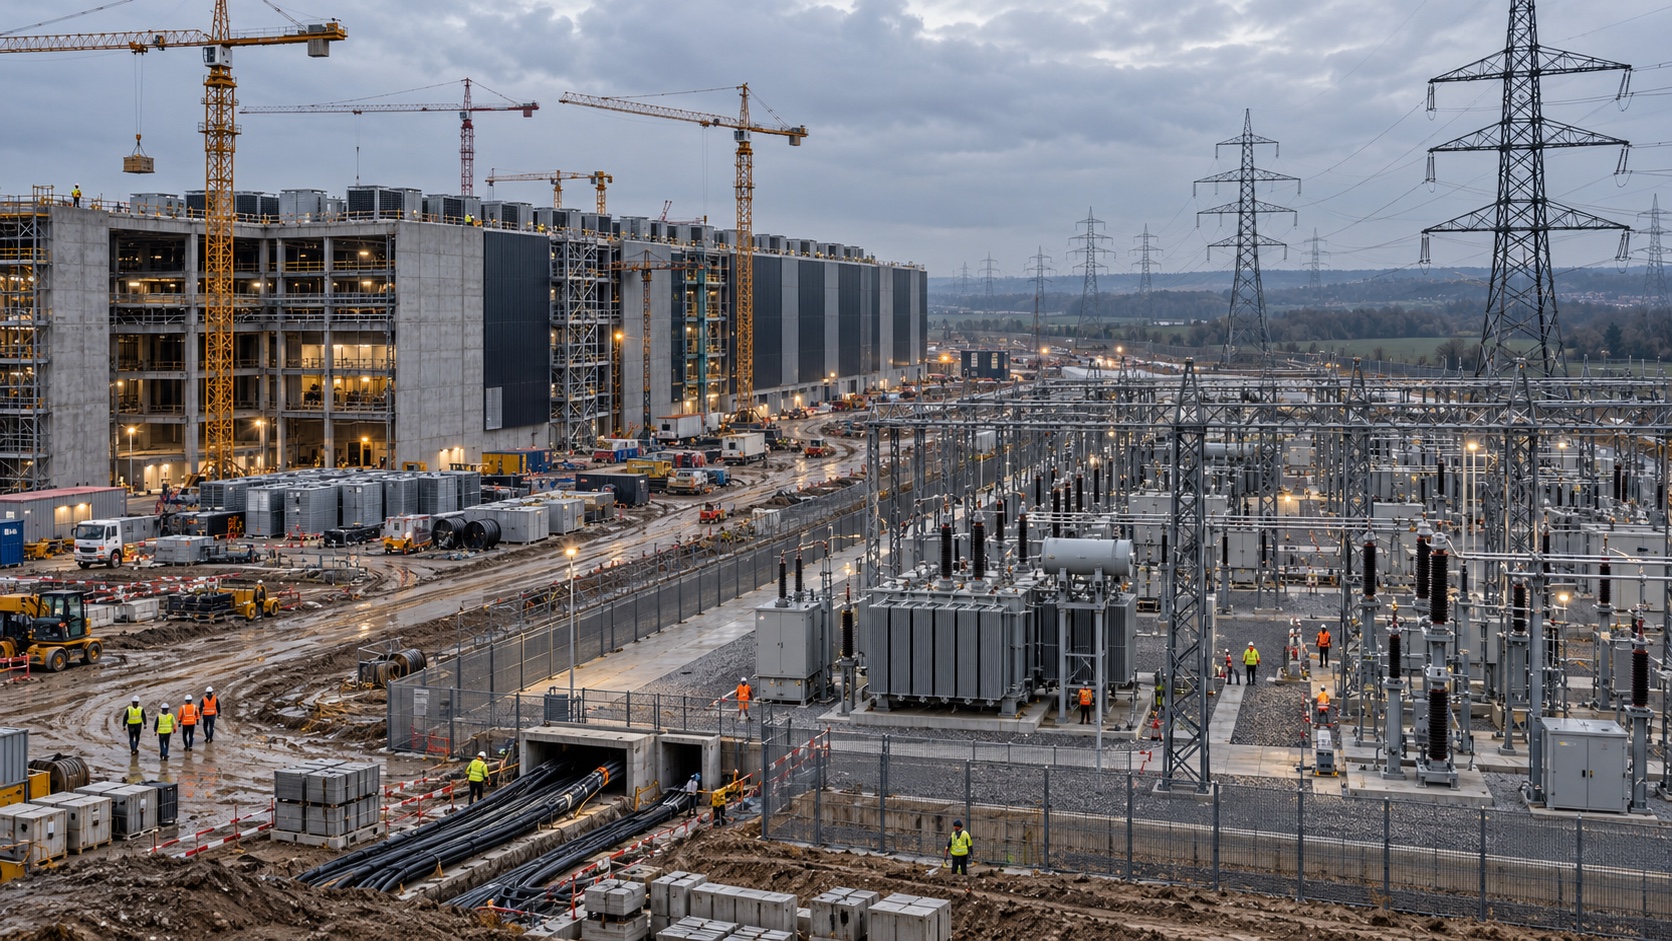
În competiția pentru investițiile în inteligență artificială, România își prezintă aproape reflex avantajele cunoscute: conexiuni rapide la internet, absolvenți tehnici, costuri mai mici decât în vest și o poziție geografică utilă pentru Europa de Sud-Est. Lista era suficientă pentru centre de servicii și echipe de software. Pentru centrele de date de nouă generație, ea este incompletă. Resursa decisivă nu mai este lățimea de bandă, ci megawattul livrat la timp, continuu și la un preț previzibil.
Estimarea BofA Global Research potrivit căreia cheltuielile mondiale pentru centre de date pot ajunge la 2.100 de miliarde de dolari în 2028 explică de ce guvernele tratează infrastructura de calcul ca pe o nouă industrie strategică. Cifra este enormă, dar compoziția ei spune mai mult decât totalul. Pentru fiecare megawatt, BofA evaluează investiția la aproximativ 49 de milioane de dolari, dintre care 78% reprezintă servere și rețele. Clădirea este doar carcasa. Produsul real este transformarea electricității în putere de calcul.
Această transformare schimbă ierarhia avantajelor naționale. Salariul inginerului rămâne important, însă conectarea la rețea, capacitatea transformatoarelor, sursele de rezervă, apa pentru răcire și timpul de autorizare pot decide proiectul înaintea recrutării. Un centru mare cere sute de megawați și funcționează aproape fără întrerupere. El nu poate aștepta un deceniu după o linie electrică și nici nu poate construi pe baza unei promisiuni generale că energia regenerabilă va exista cândva în apropiere.
Fereastra de oportunitate este reală, dar mai îngustă decât pare
România are motive să intre în această competiție. Este integrată în piața europeană, dispune de rețele de fibră bune, are teren industrial, un sector energetic divers și conexiuni cu statele vecine. Raportul Comisiei Europene privind Deceniul Digital din 2026 o plasează între liderii conectivității fixe și notează pași înainte în semiconductori și AI. Poziția poate susține centre regionale pentru servicii cloud, recuperare în caz de dezastru, calcul științific și aplicații industriale.
În același timp, aceeași evaluare europeană arată adoptarea redusă a tehnologiilor avansate de către firme și dificultatea de a păstra talentul. Un centru de date nu creează automat un ecosistem de inteligență artificială. După construcție, numărul locurilor de muncă permanente este relativ mic față de capitalul investit. Valoarea locală crește atunci când în jurul infrastructurii apar clienți industriali, laboratoare, furnizori de software, universități și companii care folosesc efectiv calculul pentru produse exportabile.
România trebuie deci să aleagă ce urmărește. Dacă obiectivul este numai atragerea unei clădiri pline cu servere, rezultatul poate fi o investiție mare, câteva contracte de construcții și un consumator permanent de electricitate. Dacă obiectivul este dezvoltarea unei economii AI, centrul trebuie legat de cercetare, de digitalizarea industriei și de accesul companiilor locale la capacitate de calcul. Condițiile pentru investitor pot include programe transparente de colaborare cu universități și oferte comerciale pentru întreprinderile din regiune, nu cote administrative de achiziții locale.
Rețeaua este activul rar
Agenția Internațională pentru Energie estimează că centrele de date vor consuma aproximativ 950 TWh în 2030, aproape dublu față de 2025. Creșterea globală poate fi gestionată ca procent din consumul total, dar concentrarea proiectelor produce blocaje locale. Un singur campus poate cere puterea unui oraș, iar mai multe solicitări în aceeași zonă pot obliga operatorul să construiască stații și linii înainte de a ști câți clienți vor finaliza investiția.
Planul de dezvoltare al Transelectrica pentru 2026–2035 inventariază proiectele necesare modernizării rețelei, creșterii capacității de schimb și racordării noilor utilizatori. Documentul este util, dar competiția pentru centre de date cere o etapă suplimentară: publicarea pe zone a capacității ferme disponibile, a investițiilor necesare pentru consumatori mari și a termenelor realiste de racordare. Investitorul trebuie să știe dacă primește 30 MW în doi ani sau 150 MW în șapte ani, nu doar că rețeaua va fi întărită.
Transparența protejează și sistemul energetic. În lipsa ei, dezvoltatorii pot depune cereri supradimensionate în mai multe locuri pentru a rezerva capacitate, blocând proiecte industriale care au finanțare și calendar. Garanțiile financiare, termenele intermediare și pierderea dreptului de racordare atunci când proiectul nu avansează sunt mai eficiente decât o coadă administrativă în care toate solicitările par egale.
Costul extinderii nu poate fi transferat nediferențiat
Un centru de date poate îmbunătăți utilizarea rețelei dacă își adaptează consumul, instalează stocare și acceptă reducerea sarcinii în orele critice. Poate semna contracte pe termen lung cu producători de energie și poate susține proiecte noi. Poate însă și să concentreze un consum rigid într-o zonă unde rețeaua era dimensionată pentru gospodării și industrie ușoară.
Regula economică trebuie să fie clară: investitorul plătește partea de infrastructură cerută specific de proiect, iar costurile cu beneficii pentru întregul sistem pot fi recunoscute în tarife după o evaluare publică. Dacă gospodăriile finanțează prin factură o stație dedicată unui client global, România transformă avantajul fiscal al investitorului într-o povară pentru consumatori. Dacă dezvoltatorului i se cere să plătească întreaga modernizare regională, proiectul poate deveni necompetitiv chiar și atunci când investiția ajută rețeaua.
Contractele de flexibilitate pot împărți mai bine riscul. Operatorul de sistem oferă un termen de racordare și o capacitate fermă, iar centrul acceptă întreruperi limitate sau reducerea consumului în schimbul unui tarif mai mic. Bateriile instalate pentru continuitatea operațiunilor pot participa la echilibrarea rețelei, cu condiția ca regulile pieței să remunereze serviciul și să nu compromită securitatea centrului.
Energia curată trebuie demonstrată pe ore, nu doar pe an
Cumpărarea unei cantități anuale de energie regenerabilă echivalente cu consumul nu înseamnă că serverele funcționează cu energie verde în fiecare oră. Noaptea și în perioadele fără vânt, rețeaua furnizează amestecul disponibil. Pentru investițiile care promit emisii reduse, contractele orare, stocarea, energia nucleară și sursele flexibile devin mai importante decât certificatele anuale.
România are aici un avantaj posibil. Hidroenergia și producția nucleară oferă surse cu emisii scăzute și profil mai stabil, iar capacitatea solară și eoliană crește. Avantajul nu este garantat. Seceta poate reduce producția hidro, reactoarele intră în revizii, iar proiectele regenerabile întâmpină întârzieri la racordare. Investitorii serioși vor cere o combinație de surse, capacitate de rezervă și reguli contractuale pentru orele în care producția scade.
Apa și căldura reziduală trebuie incluse de la început
Comisia Europeană pregătește standarde de performanță și un sistem comun de evaluare pentru consumul de energie și apă al centrelor de date. România ar trebui să folosească această direcție înainte ca proiectele mari să fie autorizate. Amplasamentul într-o zonă cu stres hidric, răcirea evaporativă și lipsa reutilizării apei pot crea conflicte cu agricultura și consumul local, chiar dacă investiția arată bine în statistica națională.
Căldura evacuată poate alimenta sere, procese industriale sau rețele urbane, dar numai dacă există utilizatori în apropiere și investiția este proiectată de la început. Nu are sens să cerem recuperarea căldurii printr-o condiție formală într-un câmp izolat. Are sens să prioritizăm amplasamentele lângă consumatori termici și să construim mecanisme de contractare care fac proiectul bancabil.
Statul trebuie să selecteze proiectele executabile, nu prezentările spectaculoase
Valul global de capital va produce și anunțuri care nu ajung la șantier. Costul banilor, lipsa transformatoarelor, opoziția locală și cererea insuficientă vor elimina o parte dintre proiecte. România ar trebui să ceară investitorilor dovada finanțării, contracte pentru echipamente, termene de construcție și garanții înainte de rezervarea capacității de rețea sau acordarea ajutorului de stat.
Ajutorul public trebuie raportat la valoarea creată aici: investiția efectivă, veniturile fiscale, serviciile achiziționate local, colaborarea cu sistemul educațional și accesul economiei românești la infrastructură. Subvenția pe megawatt instalat încurajează consumul de capital, nu neapărat productivitatea. Licitațiile competitive și clauzele de recuperare a sprijinului când țintele nu sunt atinse oferă o disciplină mai bună.
România poate câștiga proiecte fără să imite facilitățile fiscale ale țărilor mai bogate. Poate oferi ceea ce investitorii în infrastructură prețuiesc la fel de mult: o hartă credibilă a rețelei, autorizații cu termene, reguli stabile, acces la energie cu emisii reduse și un sistem educațional conectat la cererea reală. Acestea ajută și fabricile, logistica și orașele, nu doar centrele de date.
Internetul rapid a fost avantajul României într-o etapă a economiei digitale. Etapa AI cere infrastructură fizică grea și coordonare între energie, apă, urbanism, finanțe și educație. Țara poate atrage o parte din investițiile anunțate la nivel global, dar criteriul succesului nu este valoarea serverelor importate. Este cantitatea de productivitate, competență și capital local care rămâne după ce centrul începe să consume energie.